





 慰謝料・損害賠償
 示談
 過失割合
 死亡事故
 後遺障害
 むちうち
 自転車事故
 自動車事故
 人身事故
 バイク事故
交通事故の慰謝料は課税対象?非課税になる条件と過失割合の関係を解説

交通事故の慰謝料や示談金は「課税対象になるのでは」「税金がかかるならいくらから申告が必要なのか」と、不安に感じる方は少なくありません。
慣れない税務の話だからこそ、正しい知識がないまま放置すると、思わぬ申告漏れやペナルティにつながってしまう可能性があります。
この記事では、交通事故の慰謝料が非課税となる法的な理由から、例外的に課税対象となるケースについて解説します。
また、過失割合との関係や、死亡事故における税金の扱い、課税された場合の確定申告の方法も紹介するので参考にしてみてください。
 この記事の監修者
代表弁護士 野条 健人 (大阪弁護士会)
交通事故の慰謝料・示談金は原則として課税対象外である
交通事故の被害者が受け取る慰謝料・示談金には、原則として税金がかかりません。
非課税になる法的な根拠と対象となる具体的な項目について詳しく解説します。
なお、本記事で解説する『示談金』は、交通事故の解決のために支払われる『損害賠償金』の総称であり、その構成項目の一つが『慰謝料』です。
賠償金全体の仕組みを踏まえながら、読み進めてみてください。
賠償金が所得税の非課税対象となる理由
賠償金が非課税となる理由は、賠償金そのものが利益ではなく、受けた損害を回復させるためのお金だからです。
事故によるけがや財産の損失は、被害者にとってマイナスの状態です。
賠償金は、マイナスをゼロに戻すためのものであり、儲けとはみなされません。
所得税法にも、身体の傷害に起因して受け取る損害賠償金は、非課税所得として定められています。
また、対象となるのは被害者本人だけではありません。
被害者の配偶者や親族が、精神的な苦痛に対して受け取る慰謝料も非課税です。
慰謝料は非課税であり、税務署への申告義務自体が発生しないため、受け取った慰謝料や示談金は、そのまま手元に残ると考えて問題ありません
非課税となる慰謝料の内訳
治療費や休業損害、入通院慰謝料、後遺障害慰謝料、物損の修理代など、示談金に含まれる項目は全て非課税です。
示談金には、大きく分けて以下の3種類が含まれます。
| 示談金の種類 | 内訳 |
|---|---|
| 積極損害 | 治療費、通院交通費、修理費など、実際に支払った費用 |
| 消極損害 | 休業損害、逸失利益など、得られなかったはずの収入 |
| 慰謝料 | 入通院慰謝料、後遺障害慰謝料など、精神的苦痛に対する補償 |
示談の中でも、休業損害は事故で働けなかった期間の給与を補填するものとして、課税対象になってしまうのではないか、不安に感じる方も多いはず。
しかし、休業損害は心身の損害に対する補償の一部であり給与所得として扱われないため非課税所得となります。
物損事故における車の修理代なども同様です。
原状回復の範囲内であれば、課税の対象ではないため税金がかかりません。
過失割合は交通事故慰謝料の課税に影響しない
過失割合によって示談金が減額されても、受け取る賠償金自体は原則非課税のままです。
過失相殺で自分の過失分が差し引かれ、手元の金額は過失割合が増えるほど少なくなりますが、非課税という性質自体は変わりません。
手取りを減らさないためには、過失割合そのものを争うことが重要です。
ただし例外として、人身傷害保険の死亡保険金のうち被害者自身の過失割合に応じた部分は、自分の保険からの給付とみなされ課税対象になることがあります。
税金の種類は保険料負担者や受取人によって異なるため、判断に迷う場合は専門家への相談がおすすめです。
交通事故の慰謝料が課税対象となる7つのケース
交通事故の慰謝料は原則非課税ですが、例外的に税金がかかるケースも存在します。
ここでは、課税対象となりやすい具体的なケースを解説します。
高額過ぎる慰謝料や示談金を受け取った場合(贈与税)
社会通念上、相場を明らかに超える金額を受け取った場合、超過分には贈与税がかかります。
軽傷の事故にもかかわらず、数百万円〜数千万円といった高額な慰謝料を受け取るようなケースが該当します。
不自然に高額な金額は、税務署の調査対象になりやすいのが実情です。
加害者側に「個人的に謝罪したい」という気持ちがあったとしても、法外な金額は賠償ではなく贈与と判定されます。
弁護士基準(裁判基準)での算定であれば、適正な相場の範囲に収まりやすいです。
任意保険基準より高額になりやすい一方、贈与とみなされるリスクを抑えられます。
役務の対価に当たる見舞金を受け取った場合(所得税)
慰謝料という名目であっても、給与の代わりとみなされる会社からの見舞金には所得税がかかります。
給与補填としての性質を持つ見舞金は、非課税の慰謝料ではなく、課税対象の給与所得として扱われます。
判定の基準となるのは、金額が社会通念上相当かどうかです。
過去の判例では、法人役員の入院見舞金として、入院1回あたり5万円が相当な金額の上限とされたケースもあり、金額を大きく上回ると給与とみなされやすくなります。
純粋な休業損害であれば非課税ですが、名目が曖昧な見舞金は課税リスクを伴う点に注意が必要です。
示談書を作成する際は、金銭の名目を明確にしておくことが重要です。
見舞金なのか休業損害なのか、書面上で区別しておくと安心でしょう。
慰謝料・示談金を受け取る前に被害者が亡くなった場合(相続税)
被害者が、示談成立後・受け取り前に死亡した場合、慰謝料の請求権は相続税の対象になります。
交通事故そのものが原因で被害者が死亡したケースでは、遺族が自分自身の権利として請求権を行使して受け取るため非課税です。
一方、示談成立後や判決確定後に、事故とは別の理由で被害者が死亡したケースでは、慰謝料はすでに被害者本人の財産として確定しています。
被害者本人の財産を遺族が相続する形になるため、相続税の課税対象となる仕組みです。
棚卸資産の損害に対する賠償金を受け取った場合(所得税・事業所得)
販売予定だった商品が事故で破損し、賠償金を受け取った場合は、事業所得として所得税の対象になります。
商品の賠償金は、本来得られるはずだった売上の補填にあたるためです。
受け取った賠償金は、事業の収入として帳簿に正確に計上する必要があります。
売上と同じ扱いになる以上、申告漏れは税務上のペナルティにつながりかねません。
事業を営んでいる方は、経理担当者や税理士と連携しながら処理を進めるのがおすすめです。
仮店舗の賃借料の補償を受け取った場合(所得税・法人税など)
店舗が事故で損壊し、仮店舗を借りるための補償金を受け取った場合も、事業所得として扱われます。
受け取った補償金は、一旦、事業の収入として計上する仕組みです。
一方で、実際に仮店舗へ支払った家賃は、必要経費として相殺されます。
収入と経費が相殺される仕組みのため、税負担への影響は限定的になるケースが多いです。
ただし、帳簿上の処理そのものは必要になります。
収入・経費の両面を漏れなく記帳しておきましょう。
廃車とする事業用車両の賠償金を受け取った場合(所得税・法人税など)
営業車などが廃車となり賠償金を受け取った場合、固定資産の譲渡と同様の扱いになり、所得税や法人税の対象となる場合があります。
譲渡所得や売却損益は、受け取った賠償金と帳簿上の未償却残高との差額で計算されるのが基本です。
受け取った賠償金が帳簿価額を上回ると、利益が出るケースも見られます。
発生した利益は、課税対象です。
なお、賠償金で同じ種類の車両を買い替える場合、圧縮記帳という制度を利用すれば、税金の負担を将来に繰り延べることができます。
固定資産に関する処理は複雑になりやすいため、判断に迷う場合は、税理士へ確認しておくと安心です。
被害者自身が加入する保険会社から「死亡保険金」を受け取った場合(相続税・贈与税・所得税)
被害者自身が加入する保険会社から「死亡保険金」を受け取った場合、保険料の負担者と受取人の関係性によって、相続税・贈与税・所得税のいずれかが課税される可能性があります。
一方で、人身傷害保険や医療保険など、加害者からの賠償とは別に、自身が加入する保険から入院給付金などを受け取る場合、給付金は原則として非課税です。
身体の傷害や疾病に対して支払われる給付金である以上、金額にかかわらず損害の補填とみなされるためです。
なお、入院給付金などを請求しないまま被害者が亡くなった場合、死亡保険金と一緒に受け取っても非課税枠(500万円×法定相続人数)は適用されません。
契約が複数にまたがる方は、専門家に確認しておくと安心です。
交通事故の慰謝料に税金がかかるのはいくらから?
交通事故の慰謝料には、「〇〇万円までなら非課税」といった金額の基準は存在しません。
課税・非課税を分けるのは、固定された金額のラインではなく、実際の損害に対して、金額が見合っているかどうかという点です。
先ほど解説した贈与税・所得税・相続税がかかる例外的なケースに該当しない限り、非課税のままです。
自分が受け取る慰謝料が例外に当てはまるかどうかを確認しておけば、税金への不安は解消できます。
交通事故の慰謝料が課税対象とならないためのポイント
例外的なケースに該当しなければ、慰謝料に税金がかかることはありません。
しかし、示談書の記載方法や書類の管理次第で、思わぬ課税リスクを招いてしまう恐れもあります。
ここでは、慰謝料を非課税のまま受け取るために押さえておきたいポイントを解説します。
慰謝料と事業用補填の内訳を明確に分けて記載する
心身への損害に対する慰謝料(非課税)と、事業の補填にあたる金額(課税)は、示談書の段階で分けて記載しておきましょう。
性質を曖昧にしたまま一括で受け取ると、本来非課税であるはずの部分についても、税務署から疑いを持たれるリスクがあります。
見舞金についても、原則は非課税です。
ただし、社会通念上、極端に高額な見舞金は贈与とみなされ、贈与税がかかる場合もあるので注意してください。
示談書の内訳を自分だけで判断するのは簡単ではありません。
金額や名目に迷う場合は、示談交渉の段階で専門家に相談しておきましょう。
税務調査に備えて内訳書類を保管する
事業主が交通事故の被害者となった場合、慰謝料と課税対象(売上補填など)の内訳を、税務調査でも説明できる状態にしておきましょう。
事業を営んでいる方は、受け取った金額の一部が課税対象となる可能性があります。
内訳が不明確なままだと、税務調査官から申告漏れを指摘されやすいのが実情です。
示談書の控えや、内訳明細といった根拠書類は、必ず保管しておいてください。
課税・非課税の内訳を示せる書類さえ揃っていれば、万が一調査が入った場合にも、根拠を示しながら落ち着いて説明できます。
課税対象となった場合の確定申告の手続き方法
例外的なケースに該当し、慰謝料が課税対象となった場合は、確定申告が必要です。
税金の種類によっては、申告期限や提出先が異なる点に注意しなければいけません。
ここでは、慰謝料が課税対象となった場合における確定申告の手続き方法について解説します。
所得税が発生する場合
必要経費を補填する目的の賠償金などがある場合、受け取った年の翌年2月16日から3月15日までに、所得税の申告と納税を行います。
会社員など、普段は確定申告をしない方も対象です。
申告期間は原則、翌年2月16日から3月15日までですが、土日祝にあたる場合は翌平日にずれます。
実際の日付は、国税庁の発表で確認しておくと安心です。
納税期限も、原則として申告期間と同じです。
ただし振替納税を選択した場合は、納期限が約1ヵ月後ろにずれます。
納税しなければならない場合は、申告だけで終わらせず、期限までに済ませておきましょう。
贈与税が発生する場合
相場を超える高額な慰謝料など、贈与税が発生する場合は、受け取った年の翌年2月1日から3月15日までに、受贈者の所轄税務署へ申告します。
贈与税の申告期間は原則翌年2月1日から3月15日までですが、土日祝にあたる場合は翌平日にずれます。
所得税よりも、開始が半月ほど早い点に注意してください。
申告書は、贈与を受けた人(被害者)本人の名義で提出します。
提出先は、被害者自身が住んでいる場所を所轄する税務署です。
なお、贈与とみなされる金額が、基礎控除額である年間110万円以下であれば、贈与税は発生しません。
この場合、申告も不要です。
相続税が発生する場合
示談成立後に被害者が死亡し、相続財産の合計が基礎控除額を超える場合は、相続の開始を知った翌日から10ヵ月以内に申告します。
申告先は、亡くなった被害者(被相続人)の住所地を所轄する税務署です。
相続税の申告書は、原則として相続人全員が協力して1通作成しなければいけません。
ただし、話し合いがまとまらないなど特段の事情がある場合は、別々に提出しても問題ありません。
申告が必要になりそうな場合は、期限に遅れないよう、早めに弁護士へ相談しておくのがおすすめです。
交通事故の慰謝料について迷った際の相談先
慰謝料の課税・非課税や税務手続きに不安がある場合、相談できる窓口はひとつではありません。
ここでは、状況に応じた相談先の選び方を解説します。
税務署|無料で一般的な税務相談ができる
税務署では、一般的な税金の仕組みや申告方法について、無料で客観的なアドバイスを受けられます。
賠償金が非課税になるかどうかの一般的な法解釈や、確定申告の手続き方法を教えてもらえるのがメリットです。
ただし、対応するのは税理士資格を持つ専門家ではなく、税務署の職員です。
個別の複雑な事案への対応や、税率を減らすための節税対策には対応していません。
相手方との示談交渉といった法律業務も、税務署の業務範囲外です。
手元にすでに示談書があり、自分で申告書を正しく作成・提出したい場合の最初の窓口として向いています。
税理士|複雑な税額計算や申告代理を依頼できる
税理士には、個別の複雑な税額計算や、面倒な確定申告の手続きそのものを代理してもらえます。
個人事業主の事業用資産の損害や、死亡事故による相続税など、計算や帳簿処理が複雑なケースに強いのが特徴です。
複雑な処理であっても、確実な申告書を作成してもらえます。
一方で、示談交渉そのものには介入できません。
すでに金額や名目が確定していて、間違いのない申告・納税をおこないたい場合に相談するのがおすすめです。
弁護士|示談金の増額交渉から税理士連携まで一任できる
弁護士は、非課税枠である慰謝料の増額交渉や、税務調査リスクを避けるための示談書作成まで一任できるのが特徴です。
加害者側(相手方の保険会社)との交渉窓口も含め、全て引き受けてくれます。
相手方から提示された低額な示談金を、弁護士基準(裁判基準)まで引き上げられるのは、弁護士だけの強みです。
慰謝料や治療費などの非課税項目を明文化した示談書を作成してもらえるため、将来的な税務調査でも申告漏れを指摘されるリスクを避けられます。
精神的な負担を減らしながら、最終的に手元に残る金額を最大化したい方には、弁護士への相談が向いています。
交通事故の慰謝料請求を弁護士に相談するメリット3つ
慰謝料の課税・非課税を正しく判断したい場合も、弁護士への相談が役立ちます。
ここでは、弁護士に相談する主なメリットを3つ紹介します。
課税対象か正確に判断できる
弁護士に依頼すれば、示談実務の観点から、税務上のリスクを抑えた形で示談を進められます。
示談書の内訳を法的に整理し、税務署から指摘を受けない適切な名目で合意できるようサポートしてくれるのが特徴です。
死亡事故や事業用資産の損害など、税務が絡む複雑な案件では、提携する税理士と連携できる法律事務所も多くあります。
法律面と税務面、両方の専門家によるサポートを一貫して受けられるため、課税対象かどうかの判断もより正確になります。
面倒な示談交渉を一任できる
保険会社とのやり取りを全て弁護士に任せられるため、治療や日常生活に専念できます。
被害者自身が加害者側の保険会社と直接交渉するのは、精神的に大きな負担になるものです。
過失割合の算定など、専門知識が必要な業務も少なくありません。
面倒な業務をプロに任せられれば、余計な不安を抱えずに済みます。
一刻も早く精神的な負担から解放されたい方にとって、示談交渉の一任は確実な解決策になります。
慰謝料の大幅な増額を見込める
弁護士基準(裁判基準)で慰謝料を請求することで、賠償額自体が大幅に増額し、手元に残るお金が増える可能性が高まります。
保険会社が最初に提示してくる金額は、自賠責基準や任意保険基準に基づくケースがほとんどです。
自賠責基準や任意保険基準は、弁護士基準に比べて金額が低く抑えられる傾向にあります。
弁護士費用特約を利用すれば、自己負担なしで依頼できるケースも多いです。
金銭的なリスクを抑えながら、税金のかからない慰謝料そのものを適正額まで引き上げられる点が、弁護士に依頼する最大のメリットといえます。
交通事故の慰謝料については「ベンナビ交通事故」で弁護士に相談
交通事故の慰謝料について弁護士に相談したい方におすすめなのが「ベンナビ交通事故」です。
全国の交通事故案件を取り扱っている法律事務所が多数掲載されており、慰謝料の増額交渉から税務面を意識した示談書の作成まで、幅広く相談できます。
地域や相談内容で事務所を絞り込めるため、自分の状況に合った弁護士を見つけやすいのも特徴です。
初回相談を無料で受け付けている事務所も多く、費用を気にせず複数の弁護士を比較できます。
相談受付は24時間対応しているため、忙しい方でも都合の良いタイミングで相談を申し込めます。
交通事故の慰謝料に関するよくある質問
ここでは、交通事故の慰謝料に関するお悩みで多く寄せられる質問をまとめて紹介します。
税務署への把握状況や、消費税・源泉徴収の扱いなど、細かい疑問を解消しておきましょう。
Q1. 交通事故の慰謝料を受け取った事実は税務署に知られますか?
税務調査がおこなわれた場合、金融機関の記録などを通じて、税務署に把握される可能性は十分にあります。
税務署は金融機関に対する調査権限を持っており、預金口座の入出金についても確認できる仕組みです。
正当な非課税の慰謝料であれば、税務署に把握されても問題はありません。
無申告を心配する必要は、基本的にないでしょう。
ただし、個人事業主などが税務調査を受ける可能性に備え、慰謝料の内訳を明記した示談書は大切に保管しておいてください。
Q2. 事故の被害者自身が受け取る保険金にも税金はかかりますか?
自身で加入していた人身傷害保険や医療保険から受け取る給付金は、原則として全て非課税です。
自分のけがに対して支払われる人身傷害保険や搭乗者傷害保険、民間医療保険の入院給付金なども同様で、全て非課税と規定されています。
ただし、死亡に伴う保険金を受け取る場合は事情が異なります。
人身傷害保険の死亡保険金も含め、保険料の負担者と受取人の関係性によって、相続税・贈与税・所得税のいずれかが課される仕組みです。
どの保険を使い、何のために支払われたお金なのかを整理しておくことが、正しい税務判断につながります。
Q3. 交通事故の慰謝料に消費税は課税されますか?
交通事故の慰謝料には、消費税は課税されません。
消費税は、商品の売買やサービスの提供といった、対価性を有する取引に課される税金です。
交通事故の慰謝料は、被害に対する損害の補填にあたります。
何かを売買した対価として支払われるものではないため、消費税の対象外です。
個人事業主などが確定申告の帳簿処理をおこなう際も、原則として課税売上には算入せず、不課税として処理してください。
Q4. 慰謝料や損害賠償金を受け取る際、加害者側から源泉徴収はされますか?
交通事故の慰謝料は所得税の非課税所得にあたるため、加害者や保険会社から源泉徴収されることはありません。
弁護士報酬や一部の役務の対価とは異なり、損害賠償金は源泉徴収の対象となる所得には含まれないためです。
相手方から「源泉徴収として所得税分を差し引く」といった提示があっても、それに応じる義務はありません。
不審な提示を受けた場合は、弁護士に確認してみてください。
まとめ
交通事故の慰謝料や示談金には、原則として税金がかかりません。
例外的に課税対象となるのは、相場を超える高額な慰謝料や、名目が曖昧な見舞金、事業用資産の補填にあたる賠償金などに限られます。
過失割合によって受け取る金額が減っても、非課税のままです。
税務面での不安を減らしながら、慰謝料自体の金額も適正な水準まで引き上げたい場合は、弁護士への相談が力になります。
「ベンナビ交通事故」では、交通事故案件を得意とする法律事務所を、地域や相談内容から検索可能です。
初回相談を無料で受け付けている事務所も多いため、費用を気にせず、慰謝料の増額や示談書の内容について相談できます。
自分が受け取る交通事故の慰謝料が、課税対象になるのか迷っている方は、ベンナビ交通事故で自分に合った弁護士を見つけて相談してみてください。


弁護士に相談するかお悩みの方へ
下のボタンからあなた当てはまるものを選んで悩みを解消しましょう。


弁護士費用特約があれば 実質0円で依頼できます!
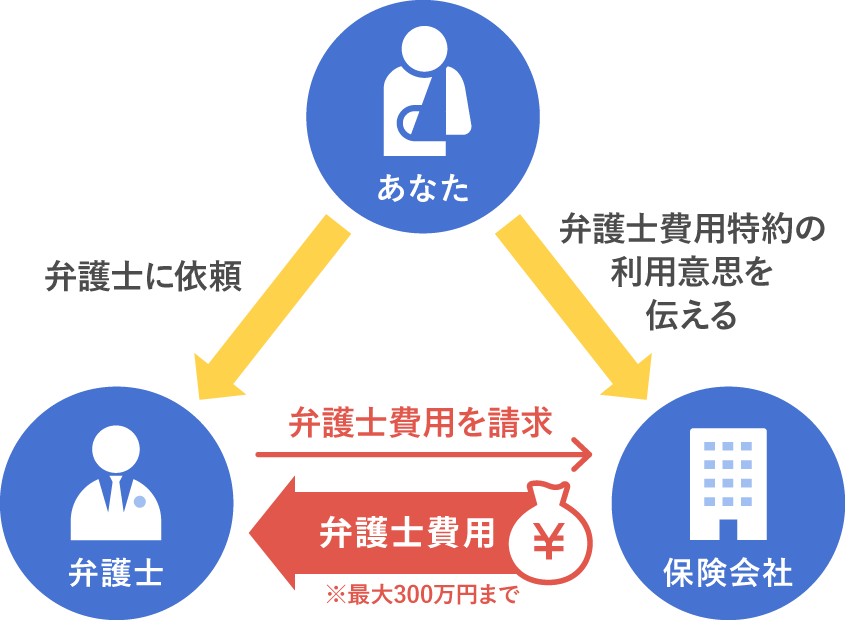
多くの保険会社では、被害者1名につき最大300万円までの弁護士費用を負担してくれます。特約があるか分からない方でも、お気軽にご相談ください。弁護士と一緒にご確認した上で依頼の有無を決めて頂けます。
特約を利用して弁護士に相談する交通事故問題を依頼する弁護士の選び方にはポイントがあります。
- 過去の解決事例を確認する
- 料金体系が明確である弁護士を選ぶ
- 交通事故問題が得意な弁護士から選ぶ
等です。
詳しくは以下の記事を読んで、正しい弁護士の選び方を理解した上で弁護士に相談しましょう。
弁護士の選び方について詳しくみる
【元警察官(警部補)弁護士が経験を活かした交渉を】「怪我で通院している」「御家族が交通事故で亡くなった」など【LINE、WEB、電話で完結】【相談料無料】【着手金0円/365日対応】

【来所不要・交通事故の被害者の方へ】◆豊富な解決実績◆示談金の大幅な増額実績多数◆交通事故専門チームが丁寧に対応します。まずはご相談ください【「六本木一丁目」駅より徒歩3分】
事務所詳細を見る
【賠償金獲得まで費用は0円!|累計解決実績は26,000件以上】顧問ドクターも在籍する数少ない法律事務所です。◆賠償金額・後遺障害・むちうちなど、増額実績多数の当事務所へご相談ください。《諦めるのはまだ早いかもしれません!》
事務所詳細を見る当サイトでは、有料登録弁護士を優先的に表示しています。また、以下の条件も加味して並び順を決定しています。
・検索時に指定された都道府県に所在するかや事件対応を行っている事務所かどうか
・当サイト経由の問合せ量の多寡
この記事の監修者
代表弁護士 野条 健人 (大阪弁護士会)
損害賠償・慰謝料請求に関する新着コラム
-

交通事故慰謝料をいくらもらったのか知りたい方に向けて、実際の増額事例をもとに解説。弁護士が介入したときの差、慰謝料の種類と計算方法、後遺障害等級のポイント、計算...
-

交通事故の慰謝料がいくらになるのか不安な人に向けて、慰謝料計算ツールの選び方や使い方をわかりやすく解説します。ベンナビ交通事故のツールを例に、弁護士基準での金額...
-

交通事故に遭った際の慰謝料の計算方法について、種類別・基準別にわかりやすく解説。入通院・後遺障害・死亡慰謝料の相場や、計算時に注意すべきポイントも紹介します。自...
-

居眠り運転は、道路交通法の「安全運転義務違反」または「過労運転」に該当し、刑事罰や行政罰を受けるおそれがあります。罰則の内容は、「物損事故」か「人身事故」かどう...
-

本記事では、直接的な接触はないけれどけがを負ってしまった方に向けて、非接触事故とはどのような交通事故なのか、非接触事故として分類される代表的なケース、非接触事故...
-

相手保険会社の提示する慰謝料額はうのみにしないでください。交通事故の被害者はもっと多くの慰謝料を請求できる可能性があるからです。どれくらい増額できるかは、個々の...
-

交通事故の被害が原因でけがの治療を受け、仕事を休業した場合は休業補償の請求ができます。本記事では、個人事業主や自営業の方の休業損害の計算方法や、休業損害を請求す...
-
本記事では、交通事故後の通院日数について知りたい方に向けて、事故後の通院日数を増やしても稼げないこと、治療・通院と関係する補償の種類、過剰診療を受けた場合のリス...
-

交通事故によるけがで仕事を休むことになった方のなかには、休業損害の日数の数え方がわからない方もいるでしょう。本記事では、休業日数の数え方を職業別に解説します。休...
-
本記事では、物損事故で慰謝料をもらえた5つの裁判例や、人身事故と物損事故の違い、人身事故への切り替えを検討すべき基準、示談金や迷惑料の相場を紹介します。


損害賠償・慰謝料請求に関する人気コラム
-

この記事では、交通事故によるひき逃げの慰謝料相場や慰謝料の計算方法を慰謝料早見表とともに解説し、加害者不明時の対処法、増額のポイントまでわかりやすく説明します。
-

交通事故の被害に遭った際に、損害賠償請求ができる項目や相場を知らないと、加害者側保険会社の提示金額を鵜呑みにしてしまい適正な金額の賠償を受けられない恐れがありま...
-

「休業損害証明書の書き方について知りたい」「休業損害の相場を把握したい」などの悩みを抱えている交通事故被害者の方に向けて、本記事では休業損害証明書の書き方やパタ...
-

交通事故によるけがや病気などで会社を休んだ場合に受けられるのが休業補償ですが、休業損害や休業手当と混合されるケースが多くあります。本記事では、会社を休んだ場合の...
-

本記事では、追突事故の慰謝料相場から具体的な計算方法、請求時の注意点、弁護士に相談するメリットまで詳しく解説します。
-

保険金は事故被害から早く立ち直るための大切なお金です。いつどのくらいもらえるのか気になる方が多いのではないでしょうか。この記事では交通事故の保険金の算出方法や相...
-

休業損害とは、交通事故により仕事を休んだことで減収したことに対する損害のことを呼びます。職業や請求方法などにより金額は大きく変わりますので、適切な額を受け取るた...
-
本記事では、逸失利益の意味や種類、後遺障害・死亡時の計算方法、増額のポイントまでを解説します。
-

この記事では、通院期間別の慰謝料相場が一目でわかる早見表や計算ツールを使いながら、入通院慰謝料の計算方法を解説。適正な金額を受け取るためのポイントもわかりやすく...
-

交通事故の被害者は、加害者に対して治療費を請求できますが、場合によっては被害者自身が一旦立て替えて支払わなければならないケースがあります。本記事では、交通事故の...


損害賠償・慰謝料請求の関連コラム
-

「治療費の支払いは来月から打ち切ります」「そろそろ症状固定としましょう」などと言われ、保険会社から治療費を打ち切られた被害者は少なくありません。この記事では、保...
-

この記事では、後遺障害逸失利益をもらえない理由や、どうしても請求に応じてくれない場合に対象法について解説しています。
-

自転車の事故でも、自動車の事故と同様に慰謝料を請求することができます。この記事では、自転車事故の損害賠償について触れています。また、自転車同士の事故は示談交渉が...
-

交通事故による損害賠償請求権の時効は3年で定められていることをご存知でしょうか? これを過ぎると一切損害賠償請求ができなくなってしまうので、もしも交渉が長引く...
-

交通事故の治療期間は3ヶ月間が目安のひとつとなっています。本記事では交通事故被害で通院を3ヶ月間続けた場合の慰謝料の相場を紹介します。交通事故に遭い、どれくらい...
-

交通事故が原因の腰痛で請求できる慰謝料は、症状の程度により異なります。腰痛の場合、後遺障害等級12級・14級が認定される可能性がありますが、そのためには申請手続...
-

交通事故の慰謝料は、弁護士基準で請求すれば高額になる可能性があります。弁護士基準での慰謝料請求を成功させるためにもポイントを押さえておきましょう。本記事では、弁...
-
この記事では、交通事故によるひき逃げの慰謝料相場や慰謝料の計算方法を慰謝料早見表とともに解説し、加害者不明時の対処法、増額のポイントまでわかりやすく説明します。
-

自賠責保険は、交通事故の被害者に対して最低限の補償を提供することを目的としています。本記事では、自賠責保険による傷害補償の限度額(120万円)やその内訳、超過分...
-
交通事故の死亡慰謝料の相場は400万円~2,800万円程度で、適用される計算基準や生前の被害者の立場などによって大きく変動します。本記事では、交通事故の死亡慰謝...
-

交通事故で子供が死亡した場合、加害者には慰謝料や逸失利益などの賠償金を請求できます。まだ十分に立ち直れていないと思いますが、せめて適切な賠償を受けるためにも示談...
-

接触事故で何かしらの傷害を負った場合には、その精神的苦痛に対する保障として慰謝料の請求が可能です。この記事では接触事故で請求できる慰謝料の相場額(請求例)と慰謝...


損害賠償・慰謝料請求コラム一覧へ戻る