





 慰謝料・損害賠償
 示談
 過失割合
 死亡事故
 後遺障害
 むちうち
 自転車事故
 自動車事故
 人身事故
 バイク事故
「仕事が忙しくて電話相談する余裕がない」「いきなりの電話相談は緊張してできない」などと、相談したいものの電話相談はちょっとという方には、メール相談がおすすめです。メール相談できる相談先や、スムーズにメール相談するための方法をご紹介します。
キーワードからコラムを探す
更新日:
個人賠償責任保険が便利|交通事故や日常トラブルに備える知識

個人賠償責任保険(こじんばいしょうせきにんほけん)とは、自転車の走行や車の運転といった日常生活や、住宅の使用・管理等に関して、第三者の身体や財物に損害を与えしまい、損害賠償を請求された場合にカバーするための保険です。主に自動車保険の特約として付随している場合が多いです。
例えば自転車を走行中、他人や他人の車を壊してしまった場合や、火事を起こしお隣さんの家を焦がしてしまった場合、愛犬が他人に怪我をさせた際も補償対象となる非常に便利な保険と言えます。
近年、自転車による歩行者との事故が増えており、「重度の後遺障害を負わせた」、「意識が戻らなくなった」などで、小学5年生に裁判所が損害賠償額約9,500万円を請求した例もあります。
こういった万が一に備えるための便利な保険が「個人賠償責任保険」です。今回は、この個人賠償責任保険についてご紹介します。
交通事故の無料メール相談窓口
 この記事の監修者
弁護士法人プラム綜合法律事務所
梅澤康二 弁護士 (第二東京弁護士会)
アンダーソン・毛利・友常法律事務所を経て2014年8月にプラム綜合法律事務所を設立。企業法務から一般民事、刑事事件まで総合的なリーガルサービスを提供している。
目次
個人賠償責任保険の概要
まずは個人賠償責任保険がどんな保険なのかご紹介します。
どんな保険なのか?
簡単に説明すると、あなたやその家族が日常生活で誤って他人にケガをさせたり、他人の物を壊してしまった場合に、損害賠償金や弁護士費用などを負担することを目的とした保険です。
火災保険や傷害保険、自動車保険といった代表的な保険の特約として契約する場合が多く、保険期間は約1年、保険金額も1億円という高額な金額を設定しているケースが多いです。
また、契約しても年間保険料は数千円程度とお手ごろ価格。実際に損害賠償を請求されるケースは少ないかもしれませんが、万が一高額な負担で家計が経済的大ダメージを受けることもあり得ますので、入っておけばいざという時に安心できる可能性は大きいでしょう。
本人とその家族まで補償の範囲になる
個人賠償責任保険の被保険者は「生計を共にする同居の親族」となっています。つまり、一家の世帯主が契約していれば、その子供が起こした事故も補償されます。
さらに、子供には「生計を共にする別居の未婚(これまでに婚姻歴がないことが条件)の子」も含まれますので、大学生などで親元から離れて一人暮らしをしていても、親からの仕送りを受けている未婚の子であれば補償の対象となります。
ちなみに、「生計を共にする同居の親族」に限定せず、「同居の親族」であれば補償の対象とするとしている保険会社もあります。
補償の対象となる事故例
他人の「身体」や「財物」に損害を与えた場合が対象ですので、他人への名誉毀損やプライバシー侵害といったケースは補償の対象外となります。
-
1:自転車走行中にクルマにぶつけてボディを傷つけた
-
2:子供が駐車場の他車をキズつけた
-
3:自転車で走行中に歩行者とぶつかり後遺障害を負わせた
-
4:買い物の途中に商品を落とし破損させた
-
5:飼い犬が他人を噛んでケガをさせた
-
6:自宅の水漏れにより家財に損害を与えてしまった
-
7:火事などで隣の建物を損壊させた
-
8:鉢植えの落下で歩行者の頭に当たり死亡させてしまった
-
9:子どもがバットを振り回し、誤って友達にケガをさせた
-
10:スキーをしていて人にケガをさせた。
-
11:立食パーティで人のドレスを汚してしまった
-
12:子どもが人の家の窓ガラスを割ってしまったなど
挙げればキリがありませんが、ご覧の通りどれも身近で起こりうるトラブルばかりです。私たちがこうした事故やトラブルで損害賠償責任を負った際に対応してくれますし、場合によっては弁護士が示談の代理をしてくれるケースもあります。
一般的な補償額の相場:5000万円〜1億円
保険料を高くすれば、その分補償額も高くなりますが、火災保険に付帯する場合では保険金額1億円で月100円程度です。保険金額を1000万円に下げても月数十円の差額です。
なかには2億円の補償額を設定している保険もありますが、その場合でも月500円前後、年額では3000円から6000円の間が多いです。いつくかの例を「代表的な個人賠償責任保険5選」で紹介いたしましたので、参考にして頂ければ幸いです。
保険金が支払われないケース
個人賠償責任保険で保険金が支払われない主なケースは次のとおりです。
-
1:契約者・被保険者の故意の損害賠償責任
-
2:地震・噴火・津波などの自然災害に起因する損害賠償責任
-
3:被保険者と「同居の親族」の損害賠償責任(一部補償範囲に含める保険あり)
-
4:被保険者が所有、使用、管理する財物の正当な権利を有する者に対する損害賠償責任
-
5:被保険者の職務遂行に直接起因する損害賠償責任
-
6:被保険者の心神喪失に起因する損害賠償責任
-
7:航空機・船舶・車両の所有、使用、管理に起因する損害賠償責任
仕事中の事故はそれを補償する保険(業務向けの賠償保険や自動車保険)があるので、基本的にはそちらでの対応となります。
ちなみに、借り物を補償する保険も一部発売されており、主流ではありませんが「借用財物」「受託物」などの名称で補償が付いているケースがあります。保険金額は10万~30万円程度ですが、あれば安心できることは間違いないですね。
個人賠償責任保険の一般的な保険料は?
補償額をいくらに設定するかで保険料は変動していきますが、だいたい以下のような保険料であると考えてよいでしょう。
-
・保険金1000万円の場合:平均500円〜1000円
-
・保険金1億円の場合:平均1600円〜2500円
-
・保険金2億円の場合:平均1700円〜3000円
代表的な個人賠償責任保険4選
個人賠償責任保険は特約として既存の保険に付随させるものですので、ほぼすべての保険についていると思われますが、そのなかの代表的なものをいくつかご紹介します。
おとなの自動車保険
|
保険名 |
種類 |
保険金 |
示談 |
被保険者 |
概算掛金 |
|
おとなの自動車保険 |
自動車保険 |
無制限 |
◯ |
本人 |
年額1500円 |
ソニー損保|おりても特約
|
保険名 |
種類 |
保険金 |
示談代行 |
被保険者 |
概算掛金 |
|
ソニー損保 |
自動車保険 |
1億円 |
◯ |
本人 |
契約者による |
|
備考 |
・車で出かけた先の事故のみ補償。 |
||||
三井住友海上日常生活賠償特約
|
保険名 |
種類 |
保険金 |
示談代行 |
被保険者 |
概算掛金 |
|
三井住友海上 |
傷害保険 |
1億円 |
○ |
本人 |
年額920円 |
|
備考 |
「GKケガの保険」(年額4,200円~)特約 |
||||
自転車保険ちゃりぽ賠償1億プラン
|
保険名 |
種類 |
保険金 |
示談代行 |
被保険者 |
概算掛金 |
|
自転車保険ちゃりぽ |
自転車保険 |
1億円 |
○ |
本人 |
年額3,600円 |
|
備考 |
・本人のみ死亡400万円 |
||||
この他にもいろいろ種類がありますが、自転車保険に関しては「自転車保険の薦め|事故に備えた代表的な自転車保険7選」をご覧ください。
個人賠償保険は重複加入に注意
重複注意のある補償(特約)について、被保険者本人とその家族で複数の保険契約(自動車保険以外の保険契約、加入保険以外の保険契約を含む)に加入していると、複数の保険契約で同じ事故を補償することになり、余分な保険料を支払っていることになりますので、一度補償内容や保険金額を確認されるのがよいでしょう。
保険に重複加入していた場合はどうなる?
■重複していても過剰な補償は受けられない
賠償責任保険は2重に加入しても損害額を超える保険金を受領できるわけではありません。1,000万円の損害賠償が発生した場合、契約を2つしていても保険会社からの保険金が2,000万円にはなりません。
損害保険には『利得禁止の原則』が基本原則となっており、損害保険は生じた損害を補償することを目的としているため、保険金の支払いによって利益を得ることはできないのです。
損害保険は原則としてどんなに大きな補償を設定しても実際の損害額しか支払われません。これを実損填補(じっそんてんぽ)といい、一定の保険金を支払う生命保険とは大きく異なる点です。
■保険金額はその分加算される
受け取れる保険金は残念ながら倍になりませんが、保険金額(補償額)は加算されます。例えば、1億円の個人賠償責任保険に2つ加入していた場合、補償額は合計で2億円になります。
しかし、自動車保険の個人賠償責任特約は保険金額が無制限に設定している場合が多いので、そのような場合の重複加入は完全に無駄です。重複加入にはご注意ください。
もし交通事故にあったら
もし交通事故にあって、あなたが被害者になってしまったら、まずは「警察」に事故にあったことを連絡しましょう。後々加害者に対して損害賠償の請求をすることになると思いますが、加害者の身元確認や、加入している保険会社の情報などを確認しましょう。
ほかにも、今回ご紹介したような個人賠償補責任保険の保険金が1億円や2億円もあると言っても、すべてをその補償で賄えるとは限りません。もし被害者が死亡するようなことがあれば損害賠償額は3億円を超えることもあります。
そんな大げさなこと、まさか自分に起きる訳がないとみな本気で考えていますが、実際に事故に逢った方も直前までそう考えています。
取り返しがつかなくなる前に、「交通事故にあったら被害者が必ずやるべき5つのこと」を参照いただき、事故にあった場合の対処を知っておくことも大事ですし、加害者と揉めるようなケースでは、交通事故に詳しくて弁護士などに相談して、迅速な解決へ向けて動いて頂ければ幸いです。
まとめ
個人賠償責任保険についてご紹介してきましたが、どの保険に特約として付随させれば良いかは個人の判断ですので、一度今加入している保険会社と相談してみて、一番良い形で検討して頂ければと思います。
交通事故の無料メール相談窓口
「仕事が忙しくて電話相談する余裕がない」「いきなりの電話相談は緊張してできない」などと、相談したいものの電話相談はちょっとという方には、メール相談がおすすめです。メール相談できる相談先や、スムーズにメール相談するための方法をご紹介します。
この記事をシェアする


弁護士に相談するかお悩みの方へ
下のボタンからあなた当てはまるものを選んで悩みを解消しましょう。
弁護士が必要か分からない方


弁護士の費用が心配な方
弁護士費用特約があれば 実質0円で依頼できます!
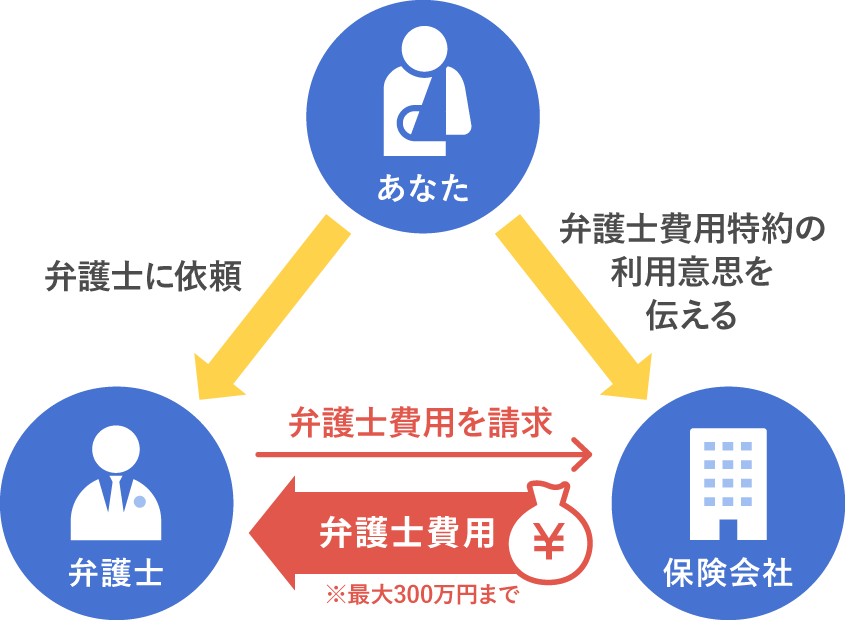
多くの保険会社では、被害者1名につき最大300万円までの弁護士費用を負担してくれます。特約があるか分からない方でも、お気軽にご相談ください。弁護士と一緒にご確認した上で依頼の有無を決めて頂けます。
特約を利用して弁護士に相談する
弁護士の選び方が分からない方
交通事故問題を依頼する弁護士の選び方にはポイントがあります。
- 過去の解決事例を確認する
- 料金体系が明確である弁護士を選ぶ
- 交通事故問題が得意な弁護士から選ぶ
等です。
詳しくは以下の記事を読んで、正しい弁護士の選び方を理解した上で弁護士に相談しましょう。
弁護士の選び方について詳しくみる東京
神奈川
福岡
大阪
京都
愛知

北千住支店 Google口コミ★4.5 口コミ件数132件(2026/7/31時点) 提示された賠償金に納得がいかない方は,アディーレへご相談を!適正な賠償金を受け取るために, 治療中から後遺障害の認定までフルサポートします
事務所詳細を見る
新宿支店 Google口コミ★4.4 口コミ件数125件(2026/7/31時点) 提示された賠償金に納得がいかない方は,アディーレへご相談を!適正な賠償金を受け取るために, 治療中から後遺障害の認定までフルサポートします
事務所詳細を見る
【人身事故被害者の方へ】事故直後・通院中いずれの場合もまずはご相談ください。弁護士への依頼で、結果が大きく変わるかもしれません。【初回面談無料】【着手金無料プランあり】【オンラインで全国対応可能】
事務所詳細を見る
並び順について
※事務所の並び順について
当サイトでは、有料登録弁護士を優先的に表示しています。また、以下の条件も加味して並び順を決定しています。
・検索時に指定された都道府県に所在するかや事件対応を行っている事務所かどうか
・当サイト経由の問合せ量の多寡
当サイトでは、有料登録弁護士を優先的に表示しています。また、以下の条件も加味して並び順を決定しています。
・検索時に指定された都道府県に所在するかや事件対応を行っている事務所かどうか
・当サイト経由の問合せ量の多寡
この記事の監修者
弁護士法人プラム綜合法律事務所
梅澤康二 弁護士 (第二東京弁護士会)
アンダーソン・毛利・友常法律事務所を経て2014年8月にプラム綜合法律事務所を設立。企業法務から一般民事、刑事事件まで総合的なリーガルサービスを提供している。
編集部
本記事はベンナビ交通事故(旧:交通事故弁護士ナビ)を運営する株式会社アシロの編集部が企画・執筆を行いました。
※ベンナビ交通事故(旧:交通事故弁護士ナビ)に掲載される記事は弁護士が執筆したものではありません。
本記事の目的及び執筆体制についてはコラム記事ガイドラインをご覧ください。
自動車保険に関する新着コラム
-
本記事では、交通事故後の通院日数について知りたい方に向けて、事故後の通院日数を増やしても稼げないこと、治療・通院と関係する補償の種類、過剰診療を受けた場合のリス...
-

本記事では、交通事故の被害に遭った方に向けて、被害者が利用できる保険(自賠責保険・任意保険)の種類、加害者の自賠責保険と被害者の任意保険を使用する順番、加害者側...
-

交通事故証明書は適切な補償を受け取るために必要な書類ですが、どこで受け取れるのかわからない方もいるでしょう。本記事では、交通事故証明書の入手方法や自分で取得する...
-

本記事では、交通事故の被害に遭った場合、自賠責保険と任意保険を両方使用できるのかについて説明します。また、使用できるときはどのようなケースがあるのか、請求の手順...
-

本記事では、レンタカーで事故を起こしてしまった場合に適用される保険の内容や自分の保険が使えるか、レンタカー運転中の事故で自己負担が必要となる内容などについて解説...
-

車に乗っていて事故に遭ってしまったら、ドライブレコーダーの映像は重要な証拠となります。しかし、保存方法や提出の仕方で戸惑ってしまう方も多いはずです。本記事では、...
-

自動車保険の契約をする際に、弁護士特約に加入するかどうか悩んでいる方も多いのではないでしょうか?本記事では、弁護士特約の加入率と加入するメリットなどについて詳し...
-

弁護士特約は、自動車保険のほか火災保険やクレジットカードなどにも付帯しているケースがあり、重複していること自体は一見無害にも見えます。しかし、弁護士特約が付帯し...
-

弁護士特約の利用を保険会社に嫌がられることはほとんどありません。しかし、なかには嫌がられるケースもあるので、適切な対応を知っておくことが大切です。本記事では、弁...
-

レンタカーを運転中に事故を起こしてしまい、多額の金額を支払わねばならないのではないかと不安に思っている方も多いのではないでしょうか。本記事では、レンタカーの交通...


自動車保険に関する人気コラム
-

自賠責保険の慰謝料金額は、入通院慰謝料で日額4,300円、後遺障害慰謝料で32万円〜1,850万円、死亡慰謝料で400万円〜1,350万円となっています。本記事...
-

被害者請求とは、交通事故被害者が自賠責保険会社に対し、後遺障害等級認定の申請や保険金請求を行う手続きです。状況により被害者請求が適しているか異なりますので、この...
-

免責補償(めんせきほしょう)とは、レンタカーの運転で事故を起こした場合に、レンタカー会社が事故における負担額を契約内容に沿って補償してくれる制度です。
-

自賠責保険への加入は義務、民間の車保険(任意保険)への加入は自由と言われていますが、両者の違いが理解できていないと契約の判断が難しいのではないかと思います。この...
-

「自賠責保険の加入したい場合はどこに行けばいいの?」「更新時にはどんな手続きが必用?」など、自賠責保険の加入・更新をする方法をまとめました。自賠責保険の契約手続...
-

自賠責基準(じばいせききじゅん)とは、交通事故により負傷した被害者に対して、法令で決められた最低限の補償を行うことを目的とした基準のことです。
-

万が一の事故に備える為にはいろいろな方法がありますが、今回はその中でもかなりおすすめできる個人賠償責任保険をご紹介します。
-

他車運転特約(たしゃうんてんとくやく)とは、保険の対象となっている被保険者などが、他人の車を借りて運転している際に交通事故を起こした場合に、自分が契約している車...
-

任意保険基準とは、自動車保険会社が独自に設けている慰謝料の基準で、最低限の保障を行う自賠責保険基準と過去の判例を基に算出する弁護士基準の、丁度中間に設定されてい...
-

この記事では、交通事故の加害者が任意保険を使わない場合の、示談金が振り込まれるまでの流れを解説します。示談金がなかなか振り込まれない場合の対処法も紹介するので、...


自動車保険の関連コラム
-
弁護士特約は、自動車保険のほか火災保険やクレジットカードなどにも付帯しているケースがあり、重複していること自体は一見無害にも見えます。しかし、弁護士特約が付帯し...
-
レンタカーを運転中に事故を起こしてしまい、多額の金額を支払わねばならないのではないかと不安に思っている方も多いのではないでしょうか。本記事では、レンタカーの交通...
-
任意保険基準とは、自動車保険会社が独自に設けている慰謝料の基準で、最低限の保障を行う自賠責保険基準と過去の判例を基に算出する弁護士基準の、丁度中間に設定されてい...
-
自賠責基準(じばいせききじゅん)とは、交通事故により負傷した被害者に対して、法令で決められた最低限の補償を行うことを目的とした基準のことです。
-
「自賠責保険の加入したい場合はどこに行けばいいの?」「更新時にはどんな手続きが必用?」など、自賠責保険の加入・更新をする方法をまとめました。自賠責保険の契約手続...
-
車に乗っていて事故に遭ってしまったら、ドライブレコーダーの映像は重要な証拠となります。しかし、保存方法や提出の仕方で戸惑ってしまう方も多いはずです。本記事では、...
-
自賠責保険への加入は義務、民間の車保険(任意保険)への加入は自由と言われていますが、両者の違いが理解できていないと契約の判断が難しいのではないかと思います。この...
-
万が一の事故に備える為にはいろいろな方法がありますが、今回はその中でもかなりおすすめできる個人賠償責任保険をご紹介します。
-

交通事故被害の保険金をいつもらえるかは事故の状況や被害者の状態によってそれぞれです。この記事では自賠責保険の慰謝料を受け取れるタイミングや先払いを受ける方法など...
-

本記事では、交通事故の示談の概要・保険会社との示談交渉の流れ・示談金の計算方法などを詳しく解説します。 交通事故の被害に遭い、保険会社との示談交渉を控えている...
-
他車運転特約(たしゃうんてんとくやく)とは、保険の対象となっている被保険者などが、他人の車を借りて運転している際に交通事故を起こした場合に、自分が契約している車...
-
交通事故証明書は適切な補償を受け取るために必要な書類ですが、どこで受け取れるのかわからない方もいるでしょう。本記事では、交通事故証明書の入手方法や自分で取得する...


自動車保険コラム一覧へ戻る